Содержание статьи
Порой в жизни происходят удивительные вещи. Мы получаем денежные средства на карту банка за проданную криптовалюту, оказанную услугу, а возможно, проданный товар. Проходит время, деньги потрачены, мы живём своей жизнью, но вдруг от банка приходит SMS-уведомление о списании со счёта денежных средств за ранее переданные товар / криптовалюту / услугу, а бывает и просто списание по невыясненным обстоятельствам, хотя вы не давали банку распоряжение на возврат и списание.
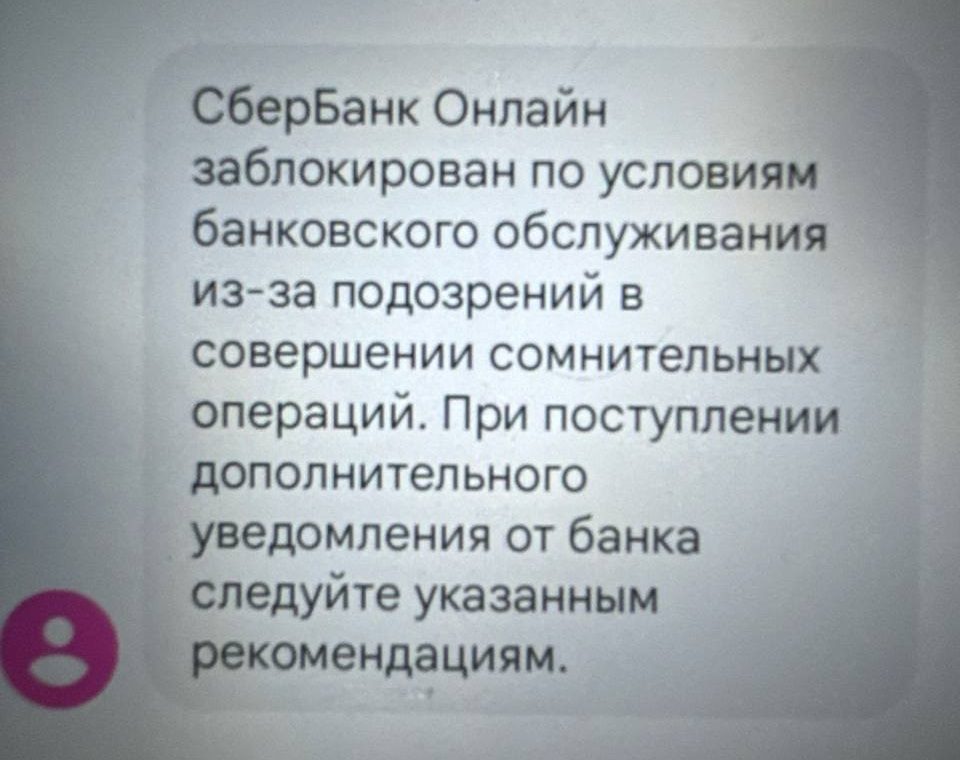
В этой статье разбираем, на каком основании возможны списания денежных средств с банковских счетов и как с этим бороться.
1. Списание денежных средств судебными приставами на основании судебного решения о неосновательном обогащении
Массово обращаются клиенты, которые работают в сфере криптовалют.
Такие взыскания имеют массовый характер, в части привлечения к ответственности «дропов» — лиц, которые по своей глупости и наивности, в надежде заработать 1000–5000 рублей, передают свои банковские карты / счета мошенникам, а те скрывают свои операции под предлогом осуществления сделок с криптовалютными активами.
В большинстве случаев документального подтверждения такие сделки не имеют, более того, осуществляются между лицами, которые не знают друг друга.
Существуют также мошеннические «треугольники», в которых потерпевшая сторона, потерявшая свои денежные средства, пытается их вернуть. Потерявшая деньги сторона сделки обращается к юристам, которые обещают, а порой гарантируют вернуть эти денежные средства путём подачи гражданского иска в суд общей юрисдикции, на чём они договариваются.
При этом место нахождения ответчика для определения подсудности выбирается банк, в котором открыт счёт пострадавшего лица. В итоге суд может проходить в ином регионе, отличном от места жительства лица, с карты (счёта) которого впоследствии будут списаны денежные средства. Неоднократно ко мне обращались клиенты, у которых были так списаны денежные средства. Они говорили, что получали повестки из других регионов, в которых ранее никогда не бывали, в связи с чем не придавали им никакого значения, полагая, что это ошибка.
Суды стоят на стороне потерявшей деньги стороны в соответствии со статьёй 1102 Гражданского кодекса Российской Федерации (неосновательное обогащение). Ввиду неявки ответчика либо непредставления подтверждающих документов выносится решение в пользу потерявшей денежные средства стороны, пострадавшей от действий мошенников.
Существуют ли способы защиты от таких судебных решений?
2. Списание денежных средств судебными приставами на основании судебного решения — по неосмотрительности и бездействию
На моей практике нередко случалось, что обращались клиенты, которые игнорировали повестки из суда, так как находились в других городах, проживали в местах, отличных от места регистрации, а потому не получали никаких уведомлений, либо родственники не передавали уведомления о таких судебных разбирательствах в силу сложных семейных отношений. Бывают случаи, когда фигурант судебного разбирательства принципиально занимает позицию «это меня не касается» и игнорирует судебные разбирательства, полагаясь на «авось».
В таких случаях суды, вызвав, а точнее «уведомив», такого человека 3 (три) раза путём направления почтового уведомления (письма / повестки) и получив неявку лица на заседание, производят документальную фиксацию «неявки», после чего выносят решение, исходя из заявленных истцом документов. Слушают дело (рассматривают) в ограниченном составе и выносят решение по своему усмотрению, исходя из норм, определённых в законодательстве.
3. Списание денежных средств судебными приставами на основании судебного решения — в результате злоупотребления нормами права
В целях неосновательного обогащения создаются условия, при которых расходы для ответчика становятся неоправданными. Например, организуют судебное заседание в отношении банка как участника сделки в регионе присутствия ответчика. Банк в первом же заседании поясняет, что он к спорным денежным средствам отношения не имеет и является не более чем посредником, предоставляя документы третьего лица, а именно получателя денежных средств. После чего в судебный процесс привлекается второй истец, с которого и нужно взыскать денежные средства. Так как второй истец на судебные заседания не является, суд принимает решение в пользу истца, ну а приставы в последующем списывают денежные средства на основании решения суда и выданного исполнительного листа.
4. Списание денежных средств банком на основании заявления о мошенничестве
Подтверждением ваших правовых позиций может выступать переписка между вами, в том числе в WhatsApp, Telegram, и иные документы, которые вы можете предоставить. Не лишним будет перед переводом запрашивать фото паспорта отправителя денежных средств. Также подтверждением могут служить информация с биржи о совершённых транзакциях по такому платежу, выписка из банка либо платёжное поручение.
Операция называется «FRAUD DROP».
Немного про P2P
Ситуация — вам нужно продать свою криптовалюту через P2P.
- Злоумышленник притворяется покупателем криптовалюты.
- Вы переводите на крипто-счёт мошеннику свою крипту, а взамен получаете деньги на свою банковскую карту.
- Мошенник докладывает в банк, что его, якобы, заставили перевести вам деньги обманным путём. Ни о какой полученной криптовалюте речи не идёт, так как эта операция, естественно, не может быть проверена банком.
Последствия таковы — вас вносят в чёрный список ЦБ, а также блокируют абсолютно все счета в банках и запрещают снимать наличные деньги. В таком случае у мошенника появляется возможность и вовсе вернуть переведённые деньги себе обратно на счёт.
Говорят, что есть способ выйти из чёрного списка. Получалось ли у кого-то или нет, сказать сложно. Но на всякий случай инструкцию прилагаем — инструкция тут.
По аналогии со 115-ФЗ, наверно, выйти из бана будет непросто.
Источник: https://www.banki.ru/services/questions-answers/question/631399/
Изменения в законодательстве
С 25 июля 2024 года вступают в силу поправки, согласно которым в определённых случаях банк отправителя должен будет вернуть полную сумму украденных средств в течение 30 дней после получения заявления от клиента (Федеральный закон от 24 июля 2023 г. № 369-ФЗ «О внесении изменений в Федеральный закон «О национальной платёжной системе» (далее — Закон № 369-ФЗ).
С 25 июля 2024 года банки будут обязаны вернуть гражданам похищенные мошенниками деньги.
Закон № 369-ФЗ направлен на совершенствование механизма противодействия незаконным переводам денежных средств (антифрод). Согласно изменениям, банк отправителя должен будет вернуть полную сумму украденных средств в течение 30 дней после получения соответствующего заявления от клиента — физлица в следующих случаях:
- если банк допустил перевод средств на мошеннический счёт, который находится в специальной базе Банка России. Для исключения из неё регулятор утвердил отдельный порядок, который начнёт действовать с 27 июля 2024 года;
- если кредитная организация не направила гражданину уведомление о совершении перевода без согласия клиента. Признаки такого перевода сейчас установлены в приказе Банка России от 27 сентября 2018 г. № ОД-2525. Однако с 25 июля 2024 года в силу вступит приказ Банка России от 27 июня 2024 г. № ОД-1027, добавляющий три новых критерия мошеннического перевода;
- если банковская карта была потеряна или ею воспользовались без согласия владельца и он уведомил банк об этих фактах (в этом случае срок для возврата международного перевода — 60 дней).
Важно. Теперь проверять денежные переводы будут не только в банке отправителя, но и в банке получателя средств. Для возврата денежных средств клиенту необходимо отправить уведомление в банк — отправитель денежных средств. Его форма предусматривается в договоре между клиентом и кредитной организацией. После его получения банк обязан в течение 30 дней вернуть клиенту всю сумму, переведённую без его добровольного согласия. Таким образом, получение денег от мошенников становится проблемой банка, а не его клиента.
«Грядущие изменения в Федеральный закон от 27 июня 2011 г. № 161-ФЗ «О национальной платёжной системе» (далее — Закон № 161-ФЗ) являются значительным шагом в направлении улучшения защиты прав клиентов банков. Введение обязательного возврата украденных средств в течение 30 дней повышает ответственность банков и усиливает доверие населения к финансовой системе. Однако для успешной реализации этих изменений потребуется значительная работа по улучшению систем безопасности и совершенствованию внутренних процедур банков», — подчёркивает директор центра противодействия мошенничеству компании «Информзащита».
Кроме того, банки и платёжные системы обязали проверять подозрительные операции и приостанавливать явно мошеннические действия между счетами физлиц, даже если имеется согласие клиента. Кредитные организации смогут замораживать такие операции на 2 дня. Если клиент принял такое решение не под давлением мошенников и не изменил его через двое суток, деньги перечислят автоматически. «Закон даёт гражданам два дня в качестве „периода охлаждения“. Он выглядит достаточно разумным. Однако если речь о легальном переводе, ошибочно сочтённом подозрительным, — это довольно долго, поскольку деньги „нормальному“ получателю могут требоваться немедленно. С другой стороны, мошенники могут держать свою жертву в состоянии изменённого сознания гораздо дольше, чем два дня», — считает юрист по банкротству физлиц компании «Финансово-правовой альянс».
Кредитные организации также должны будут отключать дистанционное обслуживание мошенника при наличии информации от МВД России о совершённых им противоправных действиях. «Опять же встаёт вопрос оперативности обмена информацией между Банком России и органами МВД России для целей наполнения соответствующей базы данных. В какой момент органы полиции будут направлять данные о получателях денежных средств и используемых ими устройствах? В момент возбуждения уголовного дела? Проведения доследственной проверки? После признания лица подозреваемым / обвиняемым? Или после вынесения приговора суда? Все эти действия в уголовном процессе очень растянуты во времени. А отсутствие таких сведений в базе данных регулятора при совершении проверки подозрительной операции со стороны банка плательщика исключает ответственность такого оператора и возможность для клиента обратиться за возвратом денежных средств», — обращает внимание управляющий партнёр адвокатского бюро города Москвы, адвокат. Директор департамента правового сопровождения, комплаенс, финансового мониторинга и информационной безопасности «Банки.ру» считает, что было бы целесообразно предусмотреть упрощённый порядок возбуждения уголовных дел по признакам мошенничества для банков, чтобы уже они, а не физлица, могли обращаться в правоохранительные органы за взысканием сумм в связи с мошенническими действиями.
Мы можем списать деньги со счёта без дополнительного согласия и отказать в совершении операции, если имеются подозрения в нарушении законодательства РФ.
Возможный минус ожидаемых нововведений — ошибочная блокировка обычных денежных переводов, в результате которой могут пострадать добросовестные граждане. Например, банк отклонил платёж клиента за покупку авиабилета, так как посчитал операцию подозрительной. Клиент в то же время думал, что оплата прошла, но после обнаружения отклонения операции он не смог вылететь и купить билет по той же цене. В результате действий оператора клиент понёс дополнительные расходы. Однако взыскать убытки он не сможет, поскольку это прописано в законе: «оператор не несёт ответственности перед клиентом за убытки» (п. 3.14, ст. 1 Закона № 369-ФЗ).
Вывод
- Деньги с карты могут списать приставы по решению суда о неосновательном обогащении, приставы по решению, вынесенному из-за игнорирования повесток, или сам банк по заявлению о мошенничестве.
- Суды чаще встают на сторону потерявшего деньги, особенно когда ответчик не явился или не представил подтверждающих документов, поэтому повестки из других регионов нельзя считать ошибкой.
- Подтверждающие документы по сделке — переписка в мессенджерах, фото паспорта отправителя, выписка из банка, платёжное поручение, данные биржи — могут стать основой вашей позиции.
- При P2P-продаже крипты существует риск попасть в чёрный список ЦБ и получить блокировку всех счетов; выйти из него, по словам автора, будет непросто.
- С 25 июля 2024 года в определённых случаях банк отправителя обязан вернуть украденные средства в течение 30 дней после заявления клиента.
Материал носит информационный характер и не заменяет консультацию юриста.
Информация на сайте не является юридической консультацией.